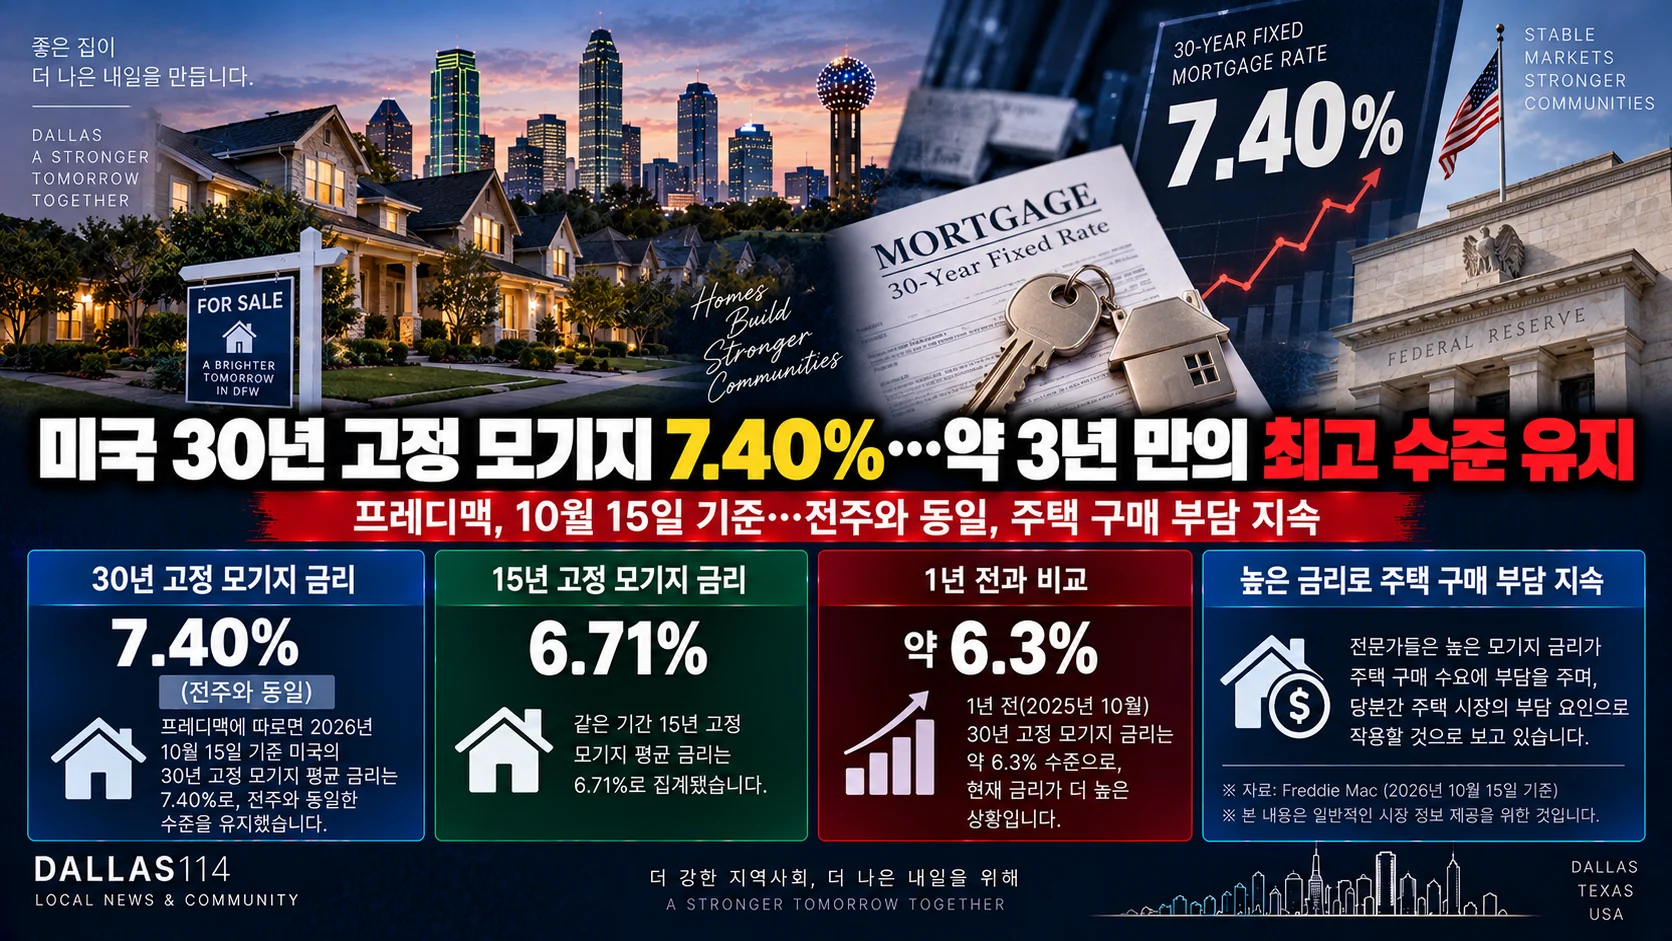
미국 주택담보대출 금리가 7%대 중반에서 좀처럼 내려오지 않고 있습니다. 프레디맥(Freddie Mac)에 따르면 **10월 15일 기준 미국의 30년 고정 모기지 평균 금리는 7.40%**로 집계돼 전주와 같은 수준을 유지했습니다. 이는 2023년 11월 이후 약 3년 만에 가장 높은 수준입니다.
30년 고정금리는 지난 9월 초 6.71%에서 시작해 9월 17일 6.95%, 9월 24일 7.03%, 10월 1일 7.28%로 빠르게 상승한 뒤 10월 8일 7.40%에 도달했습니다. 이후 이번 주에도 7.40%를 유지하면서 최근의 급격한 상승세는 일단 멈췄지만, 주택 구매자들이 체감하는 금융비용 부담은 여전히 높은 상태입니다.
15년 고정 모기지 금리는 이번 주 **6.71%**로 전주의 6.73%에서 소폭 하락했습니다. 1년 전 같은 기간 30년 고정금리가 약 6.3% 수준이었던 것과 비교하면 현재 차입 비용은 크게 높아졌습니다.
국채금리 상승이 모기지 금리 끌어올려
최근 모기지 금리 급등의 배경에는 미국 장기 국채금리 상승이 있습니다.
미국 10년물과 30년물 국채 수익률이 빠르게 오르면서 모기지담보증권(MBS) 금리에도 상승 압력이 가해졌습니다. 시장에서는 국제유가 상승과 인플레이션 우려, 연방준비제도의 추가 금리 인상 가능성 등이 장기금리를 끌어올린 주요 요인으로 꼽힙니다.
특히 미국 9월 소비자물가가 전년 대비 3.7% 상승하면서 인플레이션이 예상보다 끈질기게 유지되고 있다는 우려가 다시 커졌습니다. 이에 따라 연준이 금리를 빠르게 낮추기보다 높은 수준을 더 오래 유지할 가능성이 시장에 반영되고 있습니다.
주택 판매 회복에도 부담
높은 모기지 금리는 미국 주택시장에도 직접적인 부담이 되고 있습니다.
9월 미국 기존주택 판매는 전월보다 1.5% 증가한 연율 399만 채를 기록했지만, 전년 동월과 비교하면 2.2% 감소했습니다. 9월 기존주택 중간가격은 41만7,500달러로 9월 기준 사상 최고치를 기록해, 높은 집값과 높은 모기지 금리가 동시에 구매력을 압박하는 상황입니다.
반면 매물은 늘고 있습니다. 기존주택 재고는 약 160만 채로 2019년 11월 이후 가장 높은 수준까지 증가해, 구매자 입장에서는 선택지가 확대되고 있지만 월 페이먼트 부담이 거래 회복을 제한하고 있습니다.
변동금리 모기지 이용도 증가
30년 고정금리가 7%대 중반까지 오르면서 상대적으로 초기 금리가 낮은 **변동금리 모기지(ARM)**를 선택하는 구매자도 늘고 있습니다.
최근 전체 모기지 신청에서 ARM이 차지하는 비중은 약 10.5%로 1년 만에 가장 높은 수준까지 올라왔습니다. 일반적인 30년 고정금리보다 초기 금리가 약 1%포인트 낮은 상품도 있어 월 페이먼트를 낮추려는 구매자들이 관심을 보이는 것으로 분석됩니다. 다만 ARM은 향후 금리가 조정될 수 있어 장기적인 금리 위험을 함께 고려해야 합니다.
당분간 7%대 이어질 가능성
시장 전망도 금리가 단기간에 크게 내려가기는 어렵다는 쪽에 무게가 실리고 있습니다.
Mortgage Bankers Association의 수석 이코노미스트는 인플레이션과 재정적자 등을 이유로 모기지 금리가 내년까지 7% 이상 수준을 유지할 가능성을 제기했습니다. Fannie Mae 역시 2026년 4분기 평균 30년 고정금리를 약 7.4%로 전망하고 있습니다.
프레디맥은 금리 수준이 높을수록 대출기관마다 제시하는 조건 차이가 커질 수 있다며, 주택 구매자들이 여러 lender의 금리를 비교하는 것이 중요하다고 강조했습니다.